در دنیای پیشبینی ورزشی، بالا بودن ضریب یک انتخاب لزوماً به معنای ارزشمند بودن آن نیست. همچنین، درست پیشبینی کردن نتیجه یک مسابقه بهتنهایی نشان نمیدهد که تصمیم بر اساس تحلیل مناسبی گرفته شده است. برای ارزیابی منطقیتر انتخابها، یکی از مفاهیم مهمی که باید شناخت، ارزش مورد انتظار یا Expected Value (EV) است.
ارزش مورد انتظار به ما کمک میکند رابطه میان احتمال وقوع یک نتیجه، ضریب ارائهشده و سود یا زیان احتمالی را بررسی کنیم. این مفهوم در تحلیل بازارهای ورزشی کاربرد دارد و نشان میدهد که یک انتخاب، با توجه به احتمال تخمینی ما، از نظر ریاضی چه بازدهی مورد انتظاری دارد.
در این مقاله، مفهوم ارزش مورد انتظار یا EV در پیشبینی را به زبان ساده توضیح میدهیم، فرمول محاسبه آن را بررسی میکنیم و با مثالهای عددی نشان میدهیم چگونه میتوان ارزش مورد انتظار مثبت و منفی را تشخیص داد. همچنین به محدودیتهای این شاخص، نقش دقت تخمین احتمال و اشتباهات رایج در استفاده از EV میپردازیم.
ارزش مورد انتظار یا EV چیست؟
ارزش مورد انتظار، معیاری ریاضی برای محاسبه میانگین نتیجه احتمالی یک تصمیم در بلندمدت است. این معیار با در نظر گرفتن احتمال وقوع هر نتیجه و مقدار سود یا زیان مربوط به آن محاسبه میشود.
در پیشبینی فوتبال، برای محاسبه EV معمولاً سه عامل اهمیت دارند:
– احتمال تخمینی: برآورد ما از احتمال وقوع نتیجه موردنظر.
– ضریب اعشاری: ضریبی که برای آن نتیجه ارائه شده است.
– مبلغ انتخاب: مقدار پولی که در صورت تصمیم به پیشبینی اختصاص داده میشود.
نکته مهم این است که ارزش مورد انتظار یا EV در پیشبینی ، بهتنهایی نتیجه یک مسابقه را پیشبینی نمیکند. این شاخص صرفاً به ما کمک میکند بازده نظری و پیامدهای احتمالی یک انتخاب را بر اساس احتمال تخمینی و ضریب موجود بررسی کنیم و تشخیص دهیم که آیا آن انتخاب از نظر ریاضی ارزش مورد انتظار مثبت یا منفی دارد.
برای مثال، ممکن است تیمی از نظر آماری شانس بیشتری برای پیروزی داشته باشد، اما ضریب آنقدر پایین باشد که بازده مورد انتظار مناسبی ایجاد نکند. در مقابل، انتخابی با احتمال وقوع کمتر ممکن است در صورت برآورد دقیق احتمال و مناسب بودن ضریب، ارزش مورد انتظار مثبت داشته باشد.
البته این موضوع به معنای بهتر بودن انتخابهای پرریسک نیست؛ کیفیت برآورد احتمال و میزان عدم قطعیت آن اهمیت اساسی دارد.
فرمول محاسبه ارزش مورد انتظار یا EV
برای محاسبه EV در یک پیشبینی ساده با دو پیامد اصلی، یعنی برد و باخت، میتوان از فرمول زیر استفاده کرد:
EV = (احتمال برد × سود خالص در صورت برد) − (احتمال باخت × مبلغ پیشبینی)
اگر ضریب اعشاری و احتمال برد را داشته باشیم، فرمول سادهتر میشود:
EV = (P × O) − 1
در این فرمول:
– P: احتمال تخمینی وقوع نتیجه، بهصورت عددی بین صفر و یک.
– O: ضریب اعشاری.
– EV: ارزش مورد انتظار به ازای هر یک واحد مبلغ پیشبینی.
در این محاسبه فرض میکنیم در صورت برد، مبلغ اولیه نیز بازگردانده میشود و در صورت باخت، کل مبلغ از دست میرود.
برای استفاده از فرمول باید احتمال را به شکل اعشاری وارد کنیم. برای مثال، احتمال ۵۰ درصد برابر با ۰٫۵۰ و احتمال ۶۰ درصد برابر با ۰٫۶۰ است.
ارزش مورد انتظار مثبت، منفی و صفر
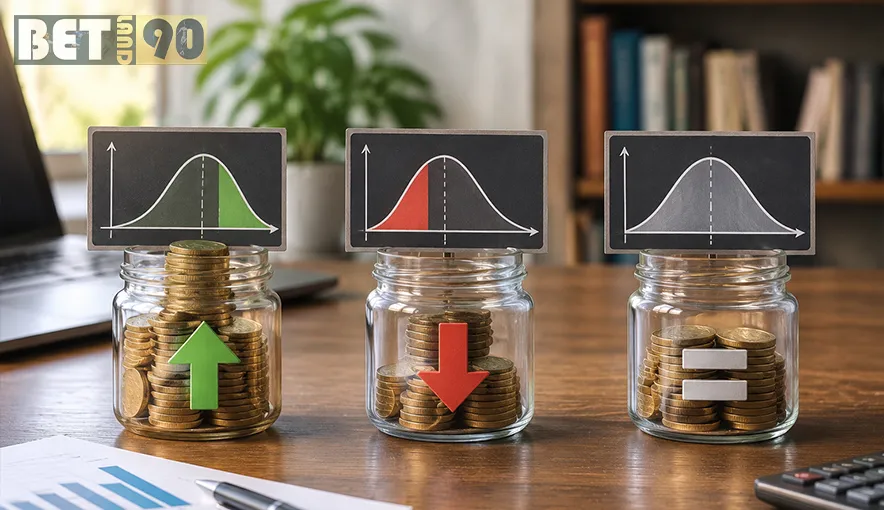
نتیجه محاسبه EV معمولاً در یکی از سه گروه زیر قرار میگیرد:
۱. EV مثبت
اگر مقدار EV بیشتر از صفر باشد، بر اساس احتمال تخمینی واردشده، بازده مورد انتظار پیشبینی مثبت است.
۲. EV منفی
اگر مقدار EV کمتر از صفر باشد، بازده مورد انتظار بر اساس همان برآورد منفی خواهد بود.
۳. EV صفر
اگر مقدار EV برابر صفر باشد، سود و زیان مورد انتظار در بلندمدت، پیش از در نظر گرفتن هزینههای احتمالی، برابر است.
این دستهبندی تنها زمانی معتبر است که احتمال تخمینی تا حد مناسبی به احتمال واقعی نزدیک باشد. اگر برآورد احتمال اشتباه باشد، نتیجه محاسبه نیز میتواند گمراهکننده شود.
مثال اول: محاسبه EV مثبت در پیشبینی فوتبال
فرض کنیم برای پیروزی یک تیم، ضریب اعشاری ۲٫۲۰ ارائه شده است. تحلیلگر احتمال پیروزی این تیم را ۵۰ درصد برآورد میکند.
اطلاعات اولیه عبارتاند از:
– ضریب: ۲٫۲۰
– احتمال تخمینی برد: ۵۰ درصد یا ۰٫۵۰
– مبلغ فرضی پیشبینی: ۱۰۰ کرون
ابتدا EV را به ازای یک واحد مبلغ محاسبه میکنیم:
EV = (۰٫۵۰ × ۲٫۲۰) − ۱
EV = ۱٫۱۰ − ۱
EV = ۰٫۱۰ یا ۱۰ درصد
برای درک بهتر، میتوانیم محاسبه را با مبلغ ۱۰۰ تومان انجام دهیم.
در صورت برد، سود خالص ۱۲۰ تومان خواهد بود؛ زیرا مبلغ اولیه ۱۰۰ تومانی جدا از سود بازگردانده میشود.
در صورت باخت، ۱۰۰ تومان از دست میرود.
با فرض احتمال برد ۵۰ درصد و احتمال باخت ۵۰ درصد، ارزش مورد انتظار برابر است با:
EV = (۰٫۵۰ × ۱۲۰) − (۰٫۵۰ × ۱۰۰)
EV = ۶۰ − ۵۰
EV = ۱۰ تومان
بنابراین، بر اساس این برآورد، سود مورد انتظار برای هر ۱۰۰ تومان مبلغ پیشبینی برابر با ۱۰ تومان است.
این عدد به معنای کسب قطعی ۱۰ تومان سود در هر پیشبینی نیست. ممکن است نتیجه واقعی برد، باخت یا حتی مجموعهای از باختهای متوالی باشد. عدد ۱۰ تومان صرفاً میانگین نظری حاصل از تکرار شرایط مشابه، با فرض درست بودن احتمال تخمینی، را نشان میدهد.
مثال دوم: محاسبه EV منفی
اکنون فرض کنیم ضریب پیروزی یک تیم ۱٫۸۰ است و احتمال پیروزی آن را ۵۰ درصد تخمین میزنیم.
اطلاعات اولیه:
– ضریب: ۱٫۸۰
– احتمال تخمینی برد: ۰٫۵۰
– مبلغ فرضی پیشبینی: ۱۰۰ تومان
فرمول محاسبه:
EV = (۰٫۵۰ × ۱٫۸۰) − ۱
EV = ۰٫۹۰ − ۱
EV = منفی ۰٫۱۰ یا منفی ۱۰ درصد
در این شرایط، ارزش مورد انتظار به ازای هر ۱۰۰ تومان برابر با منفی ۱۰ تومان است.
اگر احتمال واقعی پیروزی نیز همان ۵۰ درصد باشد و شرایط در بلندمدت ثابت بماند، میانگین نظری نتیجه منفی خواهد بود.
این مثال نشان میدهد که احتمال بالای وقوع یک نتیجه بهتنهایی کافی نیست. حتی اگر یک تیم در نیمی از موارد پیروز شود، ضریب نامناسب میتواند باعث منفی شدن EV شود.
تفاوت EV با احتمال ضمنی چیست؟
یکی از اشتباهات رایج در تحلیل ضرایب، یکسان دانستن ارزش مورد انتظار و احتمال ضمنی است. این دو مفهوم به یکدیگر ارتباط دارند، اما کاربرد متفاوتی دارند.
احتمال ضمنی احتمالی است که از روی ضریب اعشاری استخراج میشود. فرمول ساده آن عبارت است از:
احتمال ضمنی = ۱ ÷ ضریب اعشاری
برای مثال، ضریب ۲٫۰۰ معادل احتمال ضمنی ۵۰ درصد است. ضریب ۱٫۸۰ نیز احتمال ضمنی حدود ۵۵٫۵۶ درصد را نشان میدهد.
اما احتمال ضمنی لزوماً برابر با احتمال واقعی وقوع نتیجه نیست؛ زیرا ضرایب معمولاً شامل حاشیه سود ارائهدهنده بازار نیز هستند.
در مقابل، EV به احتمال تخمینی خودمان و ضریب موجود وابسته است. برای محاسبه آن باید برآوردی مستقل از احتمال وقوع نتیجه داشته باشیم.
برای مطالعه جزئیات این مفهوم، مقاله «احتمال ضمنی چیست و چگونه از روی ضریب محاسبه میشود» میتواند بسیار مفید باشد
درک تفاوت این دو مفهوم کمک میکند تا احتمال استخراجشده از ضریب را با برآورد شخصی از احتمال وقوع نتیجه اشتباه نگیریم.
ارتباط EV با مارجین سایت در ضرایب
حاشیه سود یا مارجین ارائهدهنده بازار نیز در ارزیابی ضرایب اهمیت دارد. این مارجین میتواند باعث شود مجموع احتمالهای ضمنی بازار، در یک بازار کامل، از ۱۰۰ درصد بیشتر شود.
برای مثال، در بازار سهحالته فوتبال شامل برد میزبان، مساوی و برد مهمان، ممکن است مجموع احتمالهای ضمنی استخراجشده از سه ضریب به ۱۰۵ درصد برسد. این مقدار اضافی نشاندهنده مارجین بازار است، نه احتمال واقعی وقوع یک نتیجه.
وجود مارجین به این معنا نیست که هر انتخابی الزاماً EV منفی دارد؛ اما برای یافتن ارزش مورد انتظار مثبت، لازم است احتمالها با دقت ارزیابی شوند و اثر حاشیه سود نیز در نظر گرفته شود.
در محاسبات ساده، EV از احتمال تخمینی و ضریب موجود به دست میآید. بنابراین، اگر احتمال تخمینی ما دقیق نباشد، مثبت بودن عدد محاسبهشده تضمینی برای وجود ارزش واقعی نیست.
برای آشنایی بیشتر با این موضوع، مقاله «مارجین سایت در ضرایب چیست و چگونه محاسبه میشود» پیشنهاد میشود
پیشنهاد حرفهای بتلند90
اگر قصد دارید مفاهیم ضرایب، احتمال و ارزیابی بازارهای ورزشی را در کنار یکدیگر بررسی کنید، میتوانید از بتلند90 بهعنوان نقطه شروعی برای آشنایی با بازارهای پیشبینی استفاده کنید. با این حال، معرفی یک سایت یا مشاهده ضرایب آن جایگزین تحلیل مستقل، بررسی شرایط بازار و ارزیابی احتمالها نیست.
چگونه احتمال شخصی را برای محاسبه EV تخمین بزنیم؟
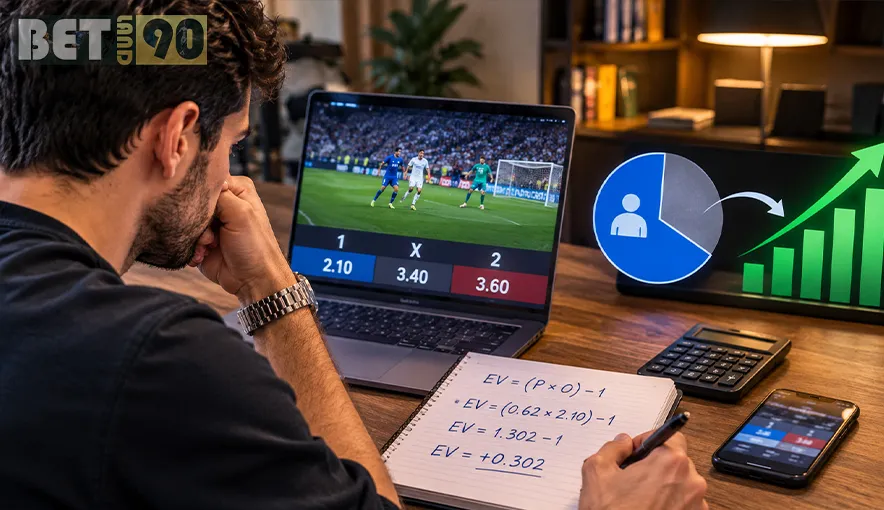
مهمترین بخش محاسبه ارزش مورد انتظار یا EV در پیشبینی، انتخاب فرمول نیست؛ بلکه تخمین منطقی و دقیق احتمال وقوع نتیجه است.
اگر احتمال تخمینی با واقعیت فاصله زیادی داشته باشد، EV محاسبهشده نیز اعتبار کافی نخواهد داشت. برای کاهش این مشکل، میتوان از چند روش تحلیلی استفاده کرد.
۱. بررسی عملکرد اخیر تیمها
نتایج پنج بازی آخر میتوانند اطلاعات اولیهای درباره وضعیت تیمها ارائه دهند، اما نباید تنها معیار تحلیل باشند.
قدرت حریفان، شرایط میزبانی، کیفیت موقعیتهای ایجادشده و نحوه کسب نتایج نیز اهمیت دارند. برای مثال، پیروزی مقابل چند تیم ضعیف الزاماً به معنای آمادگی بالا در برابر یک حریف قدرتمند نیست.
۲. بررسی آمار گل و موقعیتهای ایجادشده
تعداد گلهای زده و خورده بهتنهایی تصویر کاملی از عملکرد یک تیم ارائه نمیکند. بررسی شاخصهایی مانند گل مورد انتظار یا xG نیز میتواند در ارزیابی کیفیت موقعیتها مفید باشد.
با این حال، xG نیز یک برآورد آماری است و نباید آن را پیشبینی قطعی نتیجه مسابقه دانست.
۳. توجه به مصدومیتها و ترکیب تیم
غیبت بازیکنان کلیدی، تغییرات تاکتیکی و چرخش ترکیب میتوانند بر عملکرد تیم تأثیر بگذارند.
بهتر است اطلاعات مربوط به ترکیب و مصدومیتها از منابع معتبر بررسی شود و زمان انتشار خبر نیز در نظر گرفته شود؛ زیرا اطلاعات قدیمی ممکن است تصویر نادرستی از شرایط مسابقه ایجاد کنند.
۴. استفاده از دادههای کافی
یک یا دو مسابقه برای نتیجهگیری درباره قدرت واقعی تیم کافی نیستند. هرچه نمونه آماری محدودتر باشد، احتمال خطا در برآورد بیشتر خواهد بود.
به همین دلیل، استفاده از دادههای چند مسابقه، بررسی شرایط مشابه و مقایسه عملکرد تیم در خانه و خارج از خانه میتواند به تحلیل دقیقتر کمک کند.
۵. مشخص کردن میزان عدم قطعیت
حتی یک مدل آماری مناسب نیز نمیتواند تمام اتفاقات فوتبال را پیشبینی کند. اشتباهات فردی، اخراج بازیکن، مصدومیت حین مسابقه و سایر رویدادهای غیرمنتظره میتوانند نتیجه را تغییر دهند.
بنابراین، بهتر است احتمال تخمینی بهعنوان یک برآورد همراه با عدم قطعیت در نظر گرفته شود، نه یک عدد قطعی.
آیا EV مثبت به معنای برد قطعی است؟
خیر. EV مثبت به معنای تضمین برد نیست.
فرض کنیم احتمال وقوع یک نتیجه ۳۰ درصد تخمین زده شده و ضریب اعشاری آن ۴٫۰۰ است.
محاسبه EV:
EV = (۰٫۳۰ × ۴٫۰۰) − ۱
EV = ۱٫۲۰ − ۱
EV = ۰٫۲۰ یا ۲۰ درصد
در این مثال، ارزش مورد انتظار مثبت است؛ اما احتمال تخمینی وقوع نتیجه تنها ۳۰ درصد است. یعنی حتی با فرض دقیق بودن برآورد، احتمال رخ ندادن نتیجه ۷۰ درصد خواهد بود.
این مثال تفاوت مهم میان سود مورد انتظار و احتمال برد را نشان میدهد. یک انتخاب ممکن است از نظر ریاضی ارزش مورد انتظار مثبتی داشته باشد، اما همچنان احتمال باخت آن زیاد باشد.
همچنین، مثبت بودن EV در یک پیشبینی به معنای مثبت بودن نتیجه مجموعهای از پیشبینیها در کوتاهمدت نیست. نوسان نتایج، تعداد مشاهدات و خطای احتمالی مدل میتوانند باعث اختلاف میان نتیجه واقعی و میانگین نظری شوند.
نقش تعداد نمونهها در ارزیابی EV
ارزش مورد انتظار یا EV در پیشبینی یک مفهوم نظری است؛ اما نتیجه واقعی ممکن است در کوتاهمدت تفاوت زیادی با مقدار محاسبهشده داشته باشد.
برای مثال، اگر ارزش مورد انتظار یک انتخاب مثبت باشد، این موضوع تضمین نمیکند که در ۱۰ یا حتی ۲۰ بار تکرار آن، نتیجه مالی مثبت حاصل شود.
هرچه تعداد مشاهدات بیشتر شود، در شرایط آماری مناسب امکان بررسی دقیقتر عملکرد واقعی فراهم میشود. با این حال، افزایش تعداد نمونهها نیز خطای یک مدل نامناسب یا احتمالهای تخمینی نادرست را بهطور خودکار برطرف نمیکند.
برای ارزیابی بهتر، میتوان اطلاعات هر تحلیل را ثبت کرد:
– تاریخ مسابقه و بازار مورد بررسی
– ضریب موجود در زمان تحلیل
– احتمال تخمینی پیش از مشخص شدن نتیجه
– EV محاسبهشده
– نتیجه نهایی مسابقه
– اختلاف میان برآورد اولیه و دادههای بعدی
ثبت این اطلاعات به بررسی کیفیت مدل کمک میکند. بهتر است ارزیابی بر اساس مجموعهای از نتایج انجام شود، نه صرفاً چند برد یا باخت قابلتوجه.
همچنین باید میان سود واقعی، بازده مالی و EV تفاوت قائل شد. سود واقعی به نتایج تحققیافته وابسته است، در حالی که EV پیش از وقوع نتیجه و بر اساس احتمالهای تخمینی محاسبه میشود.
اشتباهات رایج در استفاده از ارزش مورد انتظار
شناخت اشتباهات رایج میتواند از برداشت نادرست از این شاخص جلوگیری کند.
اشتباه اول: تصور اینکه EV مثبت همیشه به سود منتهی میشود
EV مثبت تنها یک میانگین نظری است. در کوتاهمدت، نتیجه واقعی میتواند منفی باشد.
اشتباه دوم: استفاده از احتمالهای بدون پشتوانه
اگر احتمال وقوع نتیجه صرفاً بر اساس علاقه شخصی به یک تیم یا حدس غیرمستند تعیین شود، محاسبه EV ممکن است ارزش عملی چندانی نداشته باشد.
اشتباه سوم: تمرکز صرف بر ضرایب بالا
ضریب بالا لزوماً نشاندهنده ارزش بیشتر نیست. ارزش مورد انتظار به ارتباط میان ضریب و احتمال تخمینی بستگی دارد.
اشتباه چهارم: نادیده گرفتن مارجین بازار
ضرایب ارائهشده معمولاً تحت تأثیر مارجین قرار دارند. بیتوجهی به این موضوع میتواند مقایسه احتمالها و ارزیابی بازار را دشوار کند.
اشتباه پنجم: نتیجهگیری بر اساس نمونه محدود
چند نتیجه موفق نمیتوانند بهتنهایی دقت یک روش تحلیلی را اثبات کنند. ارزیابی مدل به دادههای کافی و ثبت منظم نتایج نیاز دارد.
اشتباه ششم: اشتباه گرفتن EV با مدیریت سرمایه
EV کیفیت نظری یک انتخاب را با توجه به احتمال و ضریب بررسی میکند، اما درباره مقدار مناسب اختصاصدادن پول به آن تصمیم نمیگیرد.
حتی اگر یک برآورد از نظر ریاضی مثبت باشد، این موضوع به معنای ضرورت انجام پیشبینی نیست. هرگونه فعالیت مالی پرریسک باید با توجه به توان مالی، محدودیتهای شخصی و امکان زیان کامل مبلغ در معرض خطر بررسی شود.
جمعبندی: ارزش واقعی EV در تحلیل ورزشی
ارزش مورد انتظار یا EV در پیشبینی یکی از مفاهیم مهم برای درک رابطه میان احتمال وقوع نتیجه و ضریب بازار است. این شاخص کمک میکند تا بهجای تمرکز صرف بر احتمال برد یا بالا بودن ضریب، بازده نظری یک انتخاب را نیز بررسی کنیم.
فرمول ساده EV برابر است با:
EV = (احتمال تخمینی × ضریب اعشاری) − ۱
اگر حاصل محاسبه مثبت باشد، بازده مورد انتظار بر اساس احتمال تخمینی مثبت است. اگر حاصل منفی باشد، بازده مورد انتظار منفی خواهد بود و اگر برابر صفر باشد، میانگین نظری سود و زیان پیش از هزینههای احتمالی برابر است.
با وجود این، ارزش مورد انتظار تنها به اندازه کیفیت احتمال تخمینی اعتبار دارد. بررسی آمار، ارزیابی مارجین بازار، توجه به عدم قطعیت و ثبت نتایج از عوامل مهم در استفاده صحیح از این مفهوم هستند.
در نهایت، EV ابزار تحلیل و ارزیابی است، نه راهی برای تضمین سود یا حذف ریسک. استفاده درست از آن مستلزم درک محدودیتهای آماری و پرهیز از تصمیمگیری بر اساس نتایج کوتاهمدت است.